

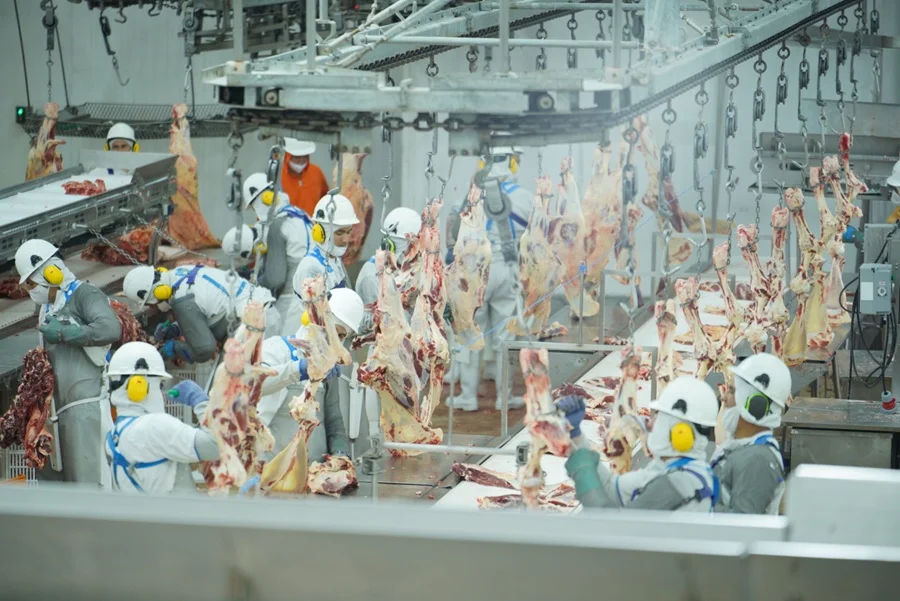
La ampliación extraordinaria de 300.000 toneladas para la importación de carne vacuna en Estados Unidos comienza a generar interrogantes sobre su impacto real en el comercio. Un análisis económico señala que entre el 41% y el 79% de la carne ingresada durante septiembre bajo el nuevo contingente podría haberse importado igualmente, incluso sin el beneficio arancelario dispuesto por la administración de Donald Trump.
La estimación corresponde a James Mitchell, economista ganadero de la Universidad de Arkansas, y fue recogida en un artículo publicado el 23 de octubre por The New York Times.
El especialista analizó cuánto del volumen ingresado bajo la nueva ventana representa efectivamente importaciones adicionales y cuánto corresponde a negocios que probablemente se habrían concretado bajo las condiciones comerciales anteriores.
De acuerdo con los registros del Servicio de Aduanas y Protección Fronteriza de Estados Unidos (CBP), hasta el 28 de septiembre se habían utilizado 37.486 toneladas de las 100.000 disponibles en el primer bloque extraordinario, equivalente al 37,5% del contingente.
Sin embargo, Mitchell estimó que solamente entre 7.900 y 22.100 toneladas podrían considerarse importaciones verdaderamente adicionales, dependiendo de la metodología utilizada. Esto significa que una parte importante de la mercadería que aprovechó el beneficio arancelario posiblemente habría ingresado igualmente a Estados Unidos, aunque pagando un arancel mayor.
El resultado introduce una diferencia importante para evaluar la medida: la utilización de la cuota no necesariamente representa un aumento equivalente de las compras estadounidenses, sino que también puede reflejar un cambio en las condiciones arancelarias aplicadas a operaciones comerciales que ya estaban previstas.
Los precios de la carne tampoco muestran grandes cambios
Uno de los principales objetivos de la ampliación del contingente fue facilitar el ingreso de carne magra destinada a la elaboración de carne molida y contribuir a moderar los precios que enfrentan los consumidores estadounidenses.
Sin embargo, el análisis citado por The New York Times señala que el precio minorista promedio de la carne molida pasó de US$ 6,92 a US$ 6,79 por libra durante septiembre, una reducción de aproximadamente 1,9%.
Aunque se registró una disminución, los especialistas advierten que todavía no existe evidencia suficiente para atribuirla directamente a la apertura de la nueva cuota, considerando que los precios también responden a factores vinculados con la oferta doméstica, la demanda y el comportamiento general del mercado.
La medida contempla tres bloques independientes de 100.000 toneladas para septiembre, octubre y noviembre. El contingente está orientado a determinados productos de carne magra, principalmente utilizados por la industria estadounidense para la elaboración de carne molida, y permite acceder a condiciones arancelarias preferenciales.
Brasil y Paraguay, atentos al impacto comercial
Para Brasil y Paraguay, principales proveedores sudamericanos con posibilidades de aprovechar la ventana extraordinaria, el análisis plantea una cuestión importante: cuánto del crecimiento de sus exportaciones hacia Estados Unidos responde a nuevos negocios y cuánto corresponde a operaciones que ya se habrían realizado sin la ampliación del contingente.
Brasil viene aumentando considerablemente su presencia en el mercado estadounidense. Durante septiembre exportó aproximadamente 48.300 toneladas de carne vacuna, un crecimiento interanual de 389%, según datos de la Asociación Brasileña de Industrias Exportadoras de Carnes (Abiec).
Paraguay también mostró una aceleración. De acuerdo con las estadísticas oficiales del Servicio Nacional de Calidad y Salud Animal (Senacsa), durante septiembre exportó 7.355 toneladas de carne vacuna por US$ 52,4 millones, un crecimiento cercano al 38% en volumen respecto a agosto.
No obstante, esos registros corresponden a exportaciones totales y no exclusivamente a mercaderías ingresadas bajo la cuota extraordinaria. Hasta el momento, tampoco se dispone de una distribución completa por país que permita identificar cuánto del beneficio fue aprovechado específicamente por Brasil o Paraguay.
Argentina y Uruguay, por su parte, mantienen sus contingentes específicos de acceso al mercado estadounidense y no participan de esta ampliación extraordinaria.
Octubre también muestra una utilización moderada
El comportamiento de la segunda ventana confirma que la disponibilidad de un mayor cupo no garantiza automáticamente su utilización completa. Según el seguimiento de Alba Wheels Up International, hasta el 20 de octubre habían ingresado 23.822 toneladas de las 100.000 disponibles, equivalente al 23,8% del segundo bloque.
La tercera y última ventana extraordinaria comprenderá el período del 31 de octubre al 30 de noviembre, con apertura operativa de las declaraciones aduaneras prevista para el lunes 2 de noviembre.
Para Paraguay, Estados Unidos continúa representando una oportunidad de crecimiento comercial. Sin embargo, los resultados iniciales de la nueva cuota muestran que el beneficio arancelario, por sí solo, no asegura un aumento equivalente de los embarques, especialmente en un mercado donde los precios, la competencia y los tiempos logísticos siguen siendo determinantes.
El desafío durante las próximas semanas será establecer cuánto de las 300.000 toneladas extraordinarias termina siendo utilizado y, principalmente, qué proporción representa negocios adicionales para los proveedores sudamericanos.
Comentarios (0)
Sé el primero en comentar esta noticia.
Dejá tu comentario