

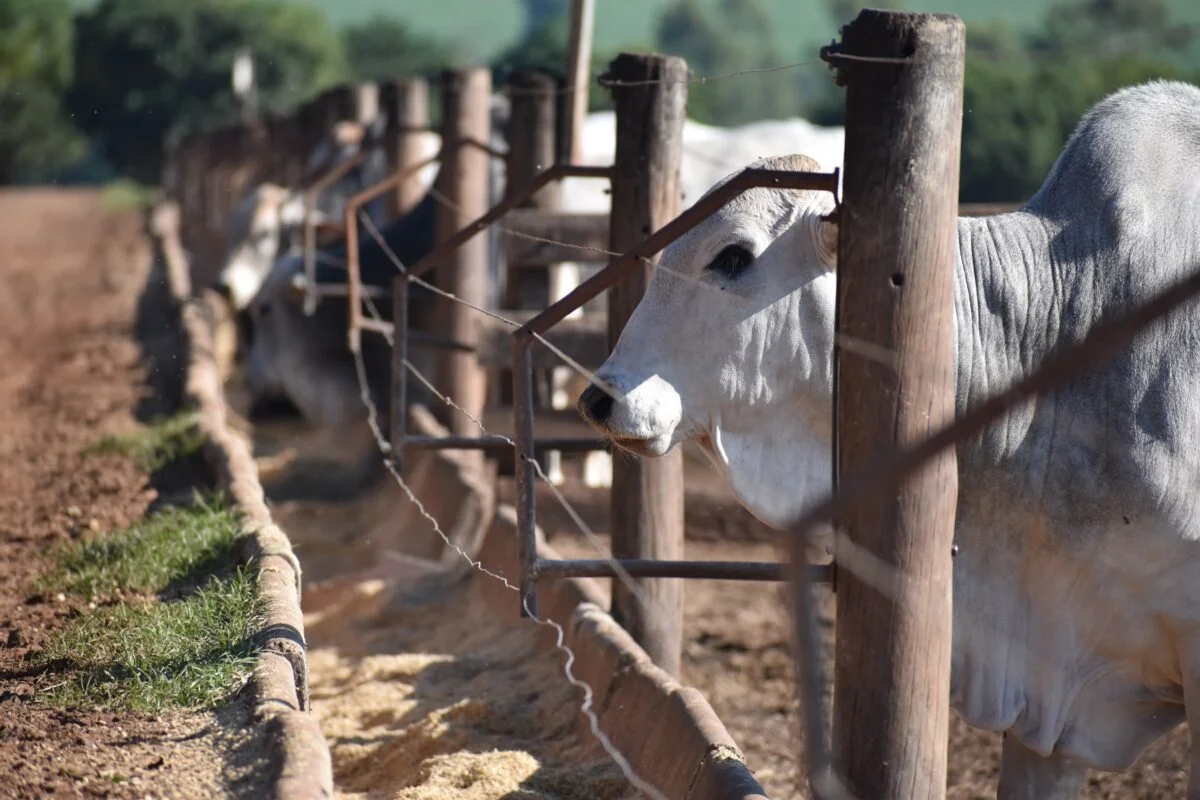
En Paraguay, el mercado de haciendas gordas de exportación abrió la semana con una nueva corrección al alza, en un escenario de oferta todavía limitada, bajo ritmo de faena y mejores perspectivas de demanda para el último trimestre del año. Las referencias de lista aumentaron de manera generalizada US$ 0,05 por kilo carcasa para las principales categorías.
De acuerdo al relevamiento semanal de Valor Agro, los machos y vaquillas alcanzaron una base de US$ 5,25 por kilo carcasa, aunque los negocios efectivos se ubican por encima de esa referencia mediante bonificaciones: para animales terminados a pasto, con un adicional de 3%, el valor asciende a aproximadamente US$ 5,40 por kilo, mientras que el ganado de confinamiento, con bonificaciones cercanas al 5%, puede alcanzar y superar los US$ 5,50 por kilo carcasa.
En el caso de la vaca, la referencia se posicionó en US$ 5,05 por kilo carcasa. Aplicando una bonificación de 3% para determinados negocios de ganado de pastura, el valor efectivo se aproxima a US$ 5,20 por kilo, confirmando también una recuperación para esta categoría.
La nueva suba se produce mientras la industria continúa trabajando a un ritmo reducido. Hasta el 21 de septiembre, las plantas frigoríficas habían procesado 90.219 cabezas, con una utilización equivalente al 37% de la capacidad instalada, de acuerdo con los datos divulgados por la Asociación Rural del Paaraguay (ARP). De mantenerse el actual comportamiento, septiembre podría cerrar con una faena de entre 105.000 y 110.000 animales.
De confirmarse ese volumen, septiembre quedaría entre los meses de menor actividad industrial de 2026 y solamente por encima de abril, cuando la utilización de la capacidad instalada se ubicó alrededor del 32%. Durante septiembre varias plantas tampoco estuvieron operando plenamente, factor que contribuyó al menor nivel de procesamiento.
Por el lado de la oferta, las fuentes consultadas por Valor Agro señalan que continúa existiendo una disponibilidad limitada de ganado terminado, aunque comienza a observarse mayor predisposición de los productores a comercializar. Las condiciones de los campos, la necesidad de generar caja y los nuevos valores ofrecidos por la industria están permitiendo que las negociaciones comiencen a mostrar algo más de fluidez.
Este comportamiento también marca una diferencia respecto de semanas anteriores, cuando el productor mantenía una posición más firme para desprenderse de los animales. Con las últimas correcciones de precios, parte de la oferta comenzó a convalidar los nuevos valores, aunque sin que esto represente todavía una disponibilidad abundante de hacienda.
Las perspectivas recogidas por Valor Agro apuntan a un mercado más firme durante el último trimestre del año. En el corto plazo, uno de los factores que podría aumentar la presión compradora será la reactivación de las faenas kosher.
La llegada de equipos de rabinos está prevista principalmente entre el 15 y el 18 de octubre, lo que permitiría incorporar nuevamente demanda específica sobre determinadas categorías y generar mayor competencia por la hacienda.
En ese escenario, octubre aparece como un mes de transición hacia una actividad industrial potencialmente mayor, con una oferta que continúa ajustada y una demanda que podría fortalecerse progresivamente. La combinación entre más plantas comprando, el regreso de las faenas kosher y una disponibilidad limitada de ganado terminado mantiene una perspectiva de mayor firmeza para los valores del gordo hacia el cierre del año.
Comentarios (0)
Sé el primero en comentar esta noticia.
Dejá tu comentario